Para muchos, esto de vivir en crisis es una novedad pero lo cierto es que en los comienzos de la economía moderna (allá por finales del año 1800 y comienzo de 1900) teníamos un par crash de los grandes cada década, con lo cual parece que si bien los ciclos no han desaparecido, hemos logrado que cada vez más largos. Así que para consolarnos por el mal ajeno y el mal pasado, vamos a hacer un repaso a las grandes crisis de la historia en orden descendente de magnitud
El pánico de 1907
El cuarto “pánico” en 34 años, el Pánico de 1907, fue provocado por los sospechosos habituales: la superexpansión y la especulación. La bolsa se hundió en marzo, y un segundo hundimiento en octubre provocó una gran demanda de fondos en los bancos y en cada entidad fiduciaria de Nueva York, provocando en gran medida que el Banco Nacional de Norteamérica quebrara. La Secretaría del Tesoro de EEUU -con la excepcional ayuda de J. P. Morgan y algunos altos ejecutivos- aportó rápidamente dinero federal y una “redirección” financiera creativa. La confianza en el mercado se había restaurado en febrero de 1908, y en mayo, el Congreso aprobó la ley Aldrich-Vreeland, que creó la Comisión Monetaria Nacional. Esta recomendaría más tarde la Ley de la Reserva Federal en un esfuerzo para evitar posibles pánicos antes de que perjudicaran gravemente a la economía.
El Error de diciembre - 1994
También conocido como la Crisis del Peso Mexicano. El error de diciembre es el resultado de la urgente necesidad del Gobierno mexicano entrante de corregir los graves errores que había cometido la administración saliente.
El año previo al “Error” se caracterizó por una tormenta política que asustaría a cualquier inversor: un alzamiento rebelde en Chiapas, rumores de corrupción en la cúspide del gobierno y varios asesinatos políticos en sólo unos meses, entre otros conflictos. La administración del presidente entrante, Ernesto Zedillo, no encontró otra opción que devaluar el peso, una decisión que provocó que el dinero líquido huyera tan rápida y radicalmente del país que casi convierte en moroso al gobierno mismo.
Las consecuencias, tal y como cuentan en la wikipedia fueron bastante duras.
Los negocios mexicanos que tenían deudas en dólares, o que se confiaron en comprar suministros de Estados Unidos, sufrieron un golpe inmediato, con un despido masivo de empleados y varios suicidios producto de la tensión de las deudas. Negocios cuyos ejecutivos asistieron a las reuniones en las oficinas del entonces presidente Zedillo se ahorraron la pesadilla de la crisis - ya que fueron advertidos, compraron rápidamente una inmensa cantidad de dólares y renegociaron sus contratos en pesos. Para empeorar la situación, el anuncio de la devaluación se dio a mitad de semana en un miércoles, y durante el resto de la semana los inversores extranjeros huyeron del mercado mexicano sin que el gobierno hiciera ninguna acción para prevenirlo o desalentarlo hasta el siguiente lunes cuando ya todo fue muy tarde.
La crisis económica de Argentina - 1999
Los años ochenta fueron una época difícil para Argentina: la dictadura militar, la debacle de las Falklands (Malvinas), la depresión económica y la hiperinflación. Su deuda creció durante los noventa y, junto con la corrupción, el país se sumió en una recesión total en 1999, que parecía no poder responderse con políticas económicas. Como era de esperar, los inversores perdieron la confianza, y una drástica demanda de fondos en los bancos obligó al gobierno a congelar las cuentas bancarias durante un año entero, permitiendo sólo exiguas retiradas de fondos. Tras las manifestaciones llegaron los disturbios violentos y finalmente la caída del gobierno de Fernando de la Rúa. Los dos gobiernos siguientes no pudieron enderezar la economía y numerosas empresas públicas y privadas se declararon o estuvieron a punto de declararse en quiebra. El tercer gobierno, liderado por Néstor Kirchner, consiguió finalmente estabilizar la economía.
La hiperinflación alemana - 1918-24
En 1914, el tipo de cambio entre el dólar estadounidense y el marco alemán era de aproximadamente 1 a 4. En 1923, el tipo se había disparado de 1 dólar a 1 billón de marcos. Normalmente, la idea de tener tanto dinero que tienes que llevarlo en una carretilla suena bien, pero no cuando apenas sirve para comprarte una barra de pan.
Tras la 1ª Guerra Mundial, los “ganadores”, que culpaban a Alemania de haber iniciado la guerra, se propusieron castigar a Alemania y le exigieron una compensación económica por el coste de la guerra. Desgraciadamente, Alemania tenía pocas tierras, bienes o metales preciosos para respaldarlo, y su moneda perdió valor día a día. ¿Cuál fue la solución? Alemania arrancó las imprentas hasta producir un billón de marcos. Emitieron Rentenmarks, que reemplazó al Reichsmark en 1924. La hiperinflación llegó a su fin, pero no sin antes amargar a una generación entera de alemanes, y una de Austria especialmente cabreada y über racista.
Souk Al-Manakh - 1982
El mercado de valores Souk Al-Manakh de Kuwait era una Bolsa alternativa y no del todo legal, sobre todo comparada con la Bolsa oficial del país. Sin embargo, muchos nuevos inversores no tenían apenas acceso al mercado legal, que estaba controlado en gran medida por las grandes familias adineradas, así que empezaron a invertir en el Souk Al-Manakh. Las transacciones se hacían básicamente mediante cheques posfechados; hecho que creó un castillo en el aire que pronto se derrumbaría. Miles de inversores poseían crédito libre, en forma de cheques posfechados o pendientes de cobro, que ascendía a unos 94.000 millones de dólares. En realidad, el dinero nunca existió y sólo dos bancos (uno comercial) sobrevivieron al desplome. El gobierno kuwaití intervino, y cuando apenas había empezado a cambiar las cosas, Irak invadió el país en 1990. El lado positivo es que, en el mercado de divisas actual, el dinar kuwaití posee el valor más alto de entre todas las divisas nacionales.
Lunes Negro - 1987
¿Por qué el lunes 19 de octubre de 1987? ¿Por qué un derrumbe total del mercado bursátil? ¿Cómo pudieron desaparecer 500.000 millones de dólares de la Bolsa de Nueva York? Muchos años después, no hay aún una respuesta clara, básicamente porque hubo muy pocos indicadores de lo que iba a pasar. Cualquiera que fuera la causa, los mercados bursátiles de todo el mundo tuvieron que tragárselo: a finales de octubre de 1987, la Bolsa australiana cayó un 41,8%, la de Canadá se hundió un 22,5%, la de Reino Unido un 26,4% y la de Hong Kong cayó un ridículo 45,8%. Una conocida teoría achaca el desplome a la contratación programada inmediata y a la creciente influencia de los ordenadores en Wall Street, pero sigue habiendo un acalorado debate. Lo que es seguro es que mucha gente se arruinó muy, muy rápido. Seguro que Droblo nos puede contar algo
La crisis financiera de Rusia - 1998
La corrupción, la falta de reformas económicas efectivas, la devaluación del rublo y la inestabilidad política hundieron a Rusia en una grave crisis financiera al final del milenio. Además, como exportador de la tercera parte de las reservas mundiales de petróleo y gas natural, Rusia se vio aún más perjudicada cuando los precios cayeron. Cuando los inversores quisieron sacar su dinero del país, los bancos estaban tan dañados que incluso un crédito del FMI fue insuficiente. La crisis perjudicó a países como Ucrania y República Checa y golpeó directamente al Dow Jones, que sufrió una de las mayores caídas porcentuales de su historia.
La crisis financiera de Asia Oriental - 1997
El llamado “milagro económico asiático” se tornó en desastre cuando en julio de 1997 los inversores hicieron lo que hacen tan bien: perdieron la confianza, especialmente en las divisas. Las altas tasas de rendimiento hacían atractivos los mercados asiáticos, pero cuando EEUU intentó detener su propia recesión bajando los tipos de interés, se hizo más atractivo y como consecuencia, hizo que los mercados asiáticos parecieran demasiado arriesgados. Entonces se produjo un efecto dominó, que empezó en Tailandia y se extendió por Filipinas, Hong Kong, Indonesia y Malasia entre otros, desencadenando una crisis global sin precedentes. Los mercados asiáticos, que habían disfrutado de cierta prosperidad, fueron vapuleados: el de Tailandia se hundió un 75%; el de Hong Kong, un 23%; y el de Singapur, un 60%. Ni un solo mercado en el mundo permaneció intacto.
El martes negro - 1929
El 29 de octubre de 1929, 10.000 millones de dólares (unos 95.000 millones actuales) desaparecieron. Tendría más sentido que fuera el martes en números rojos, pero la historia lo ha teñido de negro. En los años previos al martes negro, el Dow Jones hizo millonarios a miles de personas. La Bolsa se convirtió en un hobby para muchos inversores ignorantes que no sabían nada sobre cómo funcionaba el mercado de valores, pero que aun así estaban dispuestos a volcar todo su dinero en acciones de empresas (muchas fraudulentas) de las que no sabían nada. Tiene narices, justo lo que pasa ahora….
Cuando el gobierno intervino para intentar calmar las cosas subiendo los tipos de interés, cundió el pánico. Los inversores estaban desesperados por liquidar sus acciones, pero el dinero era una ilusión que creó inmediatamente una pobreza inimaginable. Desgraciadamente, los bancos también invirtieron en acciones, lo que provocó una masiva demanda de fondos debido al pánico, lo que sumió a los bancos en la insolvencia y la quiebra. El país fue golpeado por la Gran Depresión, y tras él, gran parte del mundo. Como era de esperar, hubo que recurrir a una guerra para devolver a muchos de estos países cierta apariencia de prosperidad económica.
La crisis del petróleo de 1973
Tras años de haber sido rearmado por Occidente por su petróleo, los miembros modestos de la OPEP se espabilaron: en medio de la guerra del Yom Kippur, que enfrentaba a Siria y Egipto con Israel, la OPEP utilizó el petróleo como arma contra aquellos que apoyaban a Israel, estableciendo un embargo del crudo árabe. El precio del petróleo subió mientras que la producción se detuvo, especialmente a EEUU y Holanda. El embargó sólo duró cinco meses, pero los efectos aún perduran: los estados miembros de la OPEP alcanzaron un nivel de riqueza inalcanzable unos pocos años antes; en seis semanas, las acciones de la Bolsa de Nueva York perdieron 97.000 millones de dólares; los fabricantes de coches japoneses empezaron a responder a los “derrocha-gasolina” americanos con coches más pequeños, dándoles una gran porción del mercado; EEUU limitó por ley la velocidad a 55 millas por hora (unos 90 km/h) en un esfuerzo para ahorrar petróleo; y, en 1977, el presidente Carter creó la Secretaría de Energía, que rápidamente desarrolló la reserva estratégica de petróleo de EEUU (explotada por George W. Bush cuando el precio del petróleo se disparó).
Los policías aduaneros de Chiasso ven muchos contrabandistas y maletas con doble fondo, pero nadie había visto algo así en la ciudad, que se encuentra en la frontera entre Italia y Suiza. Atados frente a la policía, en la estación de tren, se encontraban dos hombres japoneses con una maleta detrás, que contenían un botín inigualable. Oculto tras el fondo de la maleta, se encontraban unas hojas de papel inimaginables. Los documentos eran aparentemente bonos emitidos por el gobierno estadounidense con un valor nominal de unos increíbles 134.000 millones de dólares.
¿Cómo es posible que estos hombres, que al principio se negaron a identificarse, se encontraran allí intentando subirse al tren a Suiza llevando bonos por un valor superior al producto interior bruto de Singapur? Si los bonos fueran auténticos, esta pareja sería el cuarto acreedor de Estados Unidos, por delante de Reino Unido y detrás de Rusia. Poco después de que la historia se extendiera más allá de la región italiana de los lagos la semana pasada, empezaron a aparecer una multitud de teorías conspiratorias. Pero una resonó más que las demás: los dos hombres eran agentes del ministerio de finanzas japonés que se encontraban en el país por la reunión del G8, haciendo un viaje subrepticio a Suiza para vender una pequeña parte de la montaña de bonos estadounidenses amontonados en las cámaras acorazadas de la tesorería japonesa.
Resultó que unos funcionarios estadounidenses confirmaron la semana pasada que los bonos eran falsos. Los hombres, al parecer, no eran más que unos estafadores ambiciosos. Pero muchos son escépticos. Falsa o no, la historia destaca un punto importante sobre la economía mundial en la actualidad: que la tensión y la paranoia que rodean el destino del dólar americano han alcanzado un nuevo récord. La historia está en el núcleo de la gran pregunta: ¿Seguirán apoyando al dólar los bancos centrales de Japón, China y demás países incluso tras la peor crisis financiera de la historia moderna, o lo abandonarán debido a la pérdida de EEUU de su hegemonía económica?
Las necrológicas del dólar no son algo nuevo. En los setenta y ochenta, muchos predijeron su desaparición, aunque en aquel momento el principal rival era el yen japonés. En los años previos a la crisis, algunos economistas e inversores como Peter Shiff y George Soros se alinearon para declarar la desaparición del dólar como moneda de reserva mundial. A finales de los noventa, la creación del euro dio razones a los escépticos del dólar, y sin duda la moneda europea ha adquirido mucha importancia en su primera década.
Ahora, tras el hundimiento del sistema financiero global, aquellas voces de alarma son aún más fuertes, y más difíciles de callar. En estos días se oyen amenazas que vienen de los que realmente tiene el poder de cambiar algo. Primero vino hace un par de meses un documento de Zhou Xiaochuan, el gobernador del Banco Popular de China, postulando la idea de introducir los DEG, derechos especiales de giro (una especie de divisa internacional del FMI), como moneda de reserva internacional. Estos avisos se repitieron con más fuerza cuando el presidente ruso Dimitri Medvedev declaró la semana pasada que el mundo necesita nuevas monedas de reserva aparte del dólar.
Ciertamente, el dólar está sufriendo. Desde 2002, su tasa de cambio efectiva (calculada contra una cesta de otras monedas) ha caído más de un cuarto, de 112 a 81 puntos. En el mismo período, también ha bajado la proporción de dólares que poseen los gobernadores de reservas de los principales bancos centrales. Según los datos del FMI, las reservas confirmadas de dólares que poseen los gobiernos, desde Pekín a Tokio pasando por Londres y París, cayó del 71% de las reservas al 64,5% entre 2002 y 2008.
Sin embargo, descubrir qué está pasando realmente en el mundo de las reservas de divisas es más un arte que una ciencia. Por ejemplo, los datos de abril parecían sugerir una caída en las reservas de China de bonos del Tesoro estadounidense, algo a lo que se aferraron en seguida los “apocalípticos del dólar”. Pero de acuerdo con Brad Setser, del Consejo de Relaciones Internacionales, el país sólo estaba reajustando su cartera de hacienda, no liquidando partes de ella. En un mundo tan opaco, es normal que no desaparezcan las teorías conspiratorias sobre aquellos contrabandistas japoneses.
Aún así, para el Secretario de Hacienda estadounidense Tim Geithner, quien ha heredado el rol de sus predecesores de guardián del dólar, las dificultades del dólares han hecho que le sea más complicado repetir el mantra de que “cree en un dólar fuerte” con la cabeza bien alta. De hecho, cuando este mes intentó insistir en que “los activos financieros chinos estaban muy seguros”, provocó carcajadas entre los asistentes a su conferencia en una universidad de Pekín.
No estaba buscando las risas, pero es fácil ver la ironía de la situación. Si hubiera una lista de acciones que se pueden tomar para debilitar una moneda, EEUU (junto a la mayoría de países desarrollados) la habría seguido palabra por palabra. Ha reducido los tipos de interés a casi cero; ha introducido cuantitativa y fácilmente dinero directo a la economía; se ha comprometido a gastar millones de dólares en un plan de estímulo fiscal diseñado para sacar al país de la recesión, se ha obligado tácitamente a apoyar a los bancos afectados para que ninguna gran institución pueda hundirse. En circunstancias normales, acciones como estas destrozarían una moneda.
Según Stephen Jen, de BlueGold Capital Management: “La gente se lo está pensando dos veces, no porque no les guste el dólar, sino porque dudan de que sea obvio que los activos estadounidenses sean los más seguro de tener.”
Como todo lo demás, el destino de la moneda depende de cómo gestionen la crisis las autoridades estadounidenses. EEUU mantiene un frágil equilibrio entre la posible deflación al estilo japonés debido al peso de todas sus deudas, y la inflación potencial en caso de que arraiguen todas sus potentes medidas de estímulo económico. Nadie sabe a ciencia cierta a qué lado caerá, pero ninguna sería buena para la moneda, y por extensión, para aquellos que poseen muchos activos en forma de dólares.
China y el resto de bancos centrales principales, que poseen billones de dólares en sus reservas, se enfrentan a un dilema. Cualquier caída del dólar causará una caída del valor de sus inversiones. Incluso aunque quisieran escapar, no parece haber forma de hacerlo sin provocarse a sí mismos daños graves. De hecho, según Olivier Accominotti, doctorado en economía por la universidad de Ciencias Políticas de París, la situación es similar a la que se enfrentó Francia en la década de 1920, cuando trató de reducir sus grandes reservas de libras esterlinas. El Banco de Francia se halló en una “trampa esterlina”, en la que “no podía seguir vendiendo libras sin precipitar un desplome de la libra y la gran pérdida consiguiente que tendría para ellos su intercambio”.
Neil Mellor, del Bank of New York Mellon, ha dicho: “Tenemos una situación en la que Geithner sonríe y no tiene otra opción más que poner a prueba la credibilidad y la estabilidad del sistema económico y financiero estadounidense, mientras los acreedores [como China] le devuelven la sonrisa y le creen, mientras indican a sus directores de reservas que se deshagan de esas cosas”.
Al igual que la política arriesgada llevada a cabo durante la Guerra Fría, es un dilema que se puede aplicar a la teoría de juegos. Las dos partes saben que el dólar se va a debilitar, pero ambos podrían verse afectados si permiten que se desplome al mismo tiempo. “Si tú eres chino, te interesa jugar, porque tienes muchos dólares en juego, pero a largo plazo seguro que querrás reducir tus reservas y diversificarlas en los márgenes”, afirma Mellor.
Aún así, cada semana que pasa, la conjunción de las diferentes señales de alarma para la moneda estadounidense parece evolucionar e intensificarse. Recientemente, la voz de alarma que más fuerte ha sonado ha sido el aumento en rendimientos de sus bonos del Tesoro. Algunos temen que sea una señal del nerviosismo existente entre los inversores institucionales acerca de la gran cantidad de dinero que el gobierno de Obama planea tomar prestado en los próximos años. Es probable que la reunión de la Reserva Federal de la semana que viene sea observada atentamente por todos aquellos que tengan algo en juego, ya que el banco central indicará si está planeando introducir más dólares de nueva creación en la economía.
Mientras que el debate se fija en el dólar, los problemas centrales son más profundos. El destino del dólar está entrelazado con el de la economía global. EEUU está a punto de perder su estatus de superpotencia económica, ya que por lo menos tendrá que compartirlo con China en los próximos años. Ostentar ese puesto conlleva importantes responsabilidades, ninguna de las cuales es más simbólica que proporcionar la moneda de reserva mundial, la moneda con la que se valoran las principales materias primas, y de facto, la unidad internacional de intercambio en comercio y finanzas.
Esta posición la ocupó la libra esterlina durante las primeras oleadas de globalización de la era victoriana y las últimas décadas del Imperio Británico. Finalmente, en la época de la 2ª Guerra Mundial, el dólar asumió el cargo. Al principio fue algo englobado en el Acuerdo de Bretton Woods de 1944, que fijaba las demás monedas al dólar, pero aunque dicho sistema desapareció en los sesenta y setenta, el dólar se ha mantenido de facto como la moneda internacional.
En un mundo globalizado, con mercancías transportadas entre cientos de países distintos por miles de empresas distintas, tener un estándar internacional tiene sentido: permite a los comerciantes intercambiar bienes de forma más rápida y eficiente. Puede que no nos demos cuenta de ello, pero la gran mayoría de las transacciones de divisas (especialmente entre países pequeños) incluyen el dólar. Si cambias tus libras por el baht tailandés, en realidad estarás cambiando libras por dólares por baht, independientemente de lo que diga la cabina de intercambio. Incluso los famosos acuerdos de intercambio entre Brasil y China están diseñados no para trastocar estas bases, sino para simplemente suavizar las cosas entre importadores y exportadores.
Sin embargo, una consecuencia del dominio del dólar es que ha sesgado el sistema monetario internacional. A fuerza de tener esta posición privilegiada, EEUU ha podido financiar grandes déficits fiscales y de cuenta corriente, con el gobierno y la gente tomando prestado el dinero a otros países a un tipo de interés bajo. Ha sido capaz de vender bonos del tesoro estadounidense a un tipo de interés que otros países solo podrían soñar, simplemente por su posición de moneda de reserva. Ha tenido a un consumidor cautivo, porque los bonos del gobierno eran un refugio seguro y porque aquellos que deseaban fijar sus monedas contra el dólar y mejorar sus flujos comerciales no tenían otra opción que comprar bonos del Tesoro estadounidense.
Este sistema monetario internacional que se ha transformado desde la década de los sesenta es responsable en gran medida de la crisis en la que está inmerso el mundo. Porque era capaz de pedir prestado a otros países a unos tipos tan bajos sin sufrir el castigo del mercado (en otras palabras, a tipos de interés más altos), que EEUU pudo crear grandes déficits de cuenta corriente que derivaron en una cantidad récord de duda en su economía, que se ha manifestado en forma de crisis financiera.
Ciertamente, como dijo Mervyn King en un discurso de este año; “en el corazón de la crisis estaba el problema identificado pero no resuelto de Bretton Woods, la necesidad de imponer obligaciones simétricas en países que consiguen continuamente superávits de cuenta corriente y no sólo en países que obtienen déficits. De ese fallo a nacido una cadena de acontecimientos que por sí solos no parecían amenazar la estabilidad, pero que juntos han conseguido llevarnos a la peor crisis financiera que podamos recordar.”
Cuando Zhou, del Banco Popular de China, se refirió a los DEG, no sólo estaba cuestionando la preeminencia del dólar; estaba indicando algo mucho más radical: que China apoya los planes para un nuevo acuerdo al estilo de Bretton Woods que gestione los flujos de capital por el mundo. En aquella conferencia seminal de 1944, la idea original de John Maynard Keynes, suavizada por Harry Dexter White de la Secretaría de Hacienda estadounidense, era la de una moneda de reserva internacional, Bancor, fijada contra una cesta de 30 monedas, y que los países fueran penalizados si sus cuentas corrientes se desviaban demasiado tanto en superávit como en déficit. Esta idea está siendo desempolvada ahora de los libros de historia por los funcionarios de los ministerios de economía de todo el mundo, incluido el chino.
Una reestructuración tan radical haría temblar los mercados de divisas, una posibilidad que la hace poco probable. Así que a falta de un acuerdo así, ¿cómo evolucionará el papel del dólar en los próximos años? La respuesta corta es que nadie debería esperar que perdiera su estatus de moneda de reserva a corto plazo. Tuvo que pasar medio siglo para que Gran Bretaña cediera su posición a EEUU, incluso después de haber sido superada en poder económico.
Una posibilidad es que los DEG puedan usarse cada vez más como medio de valorizar activos en las cuentas, pero eso es algo que tendría lugar gradualmente, en el transcurso de algunos años. Pero incluso aunque fuera ese el puente hacia un mundo multipolar, en el que las demás monedas luchen con el dólar por su influencia, llevará un tiempo -quizá 30 años o más, según Stephen Jen. “La gente debería recordar la historia”, dijo refiriéndose a la preeminencia de la libra en la primera parte del siglo XX. “Hay una verdadera ventaja por ocupar el cargo.”
Jim O’Neill, economista jefe de Goldman Sachs, ve los próximos años como “un período de vacío”.
“Los países BRIC [Brasil, Rusia, India y China] están cobrando mucha más importancia, mientras que el G7, incluyendo EEUU, está decayendo, lo que hace que surjan debates acerca del dominio del dólar. El problema es que las divisas de los BRIC son las que importan, pero no te dejarán exportar o usar sus monedas.
El dólar seguirá dominando hasta que no veamos otros cinco años de evidencia de que China es una economía orientada al consumidor que se hace más y más grande, y de que el euro puede tener una segunda década triunfal.”
China ha lanzado algunas indirectas acerca de suavizar su influencia sobre el yuan en los últimos meses, pero son solo maniobras preparatorias. Un segundo paso sería permitir que el yuan formara parte de los DEG, cuyo valor propio está determinado por la cesta de monedas que incluyen el dólar, la libra y el euro. Como añade Jen, hay ciertos prerrequisitos que debe cumplir cualquier aspirante a la corona de la moneda de reserva mundial.
“Debemos preguntar: ¿va Rusia a proporcionar un mercado de activos lo suficientemente líquido, derechos de la propiedad fiables, un estado de derecho, convertibilidad de monedas, etc.? ¿Veremos lo mismo en China? Su tarea es abrumadora.”
Sobre los bonos del Tesoro falsos incautados a los contrabandistas japoneses en la frontera suiza, Jen añade: “Aquí hay una moraleja: no hemos escuchado que alguien falsifique rublos. Probablemente, esto signifique algo”.
Fuente: Euribor
Sin ánimo de provocar, sin ironía alguna y siendo lo más serio que sé ser, que no es demasiado, aquí les dejo a ustedes unas aclaraciones acerca de mi posición sobre Cuba, al calor de la entrada de ayer, que viene a complementar otras entradas dedicadas al asunto: sobre la lamentable posición de IU ante la dictadura cubana, y sobre la propia revolución cubana. Y para ilustrar, el nunca suficientemente bien valorado artículo 5 de la Constitución Cubana, que alguien ha sacado a la luz con la curiosa intención de defender el carácter democrático del régimen comunista de Cuba.
El Partido Comunista de Cuba, martiano y marxista-leninista, vanguardia organizada de la nación cubana, es la fuerza dirigente superior de la sociedad y del Estado, que organiza y orienta los esfuerzos comunes hacia los altos fines de la construcción del socialismo y el avance hacia la sociedad comunista?
1.- Cuba es una dictadura, porque en su constitución y en la realidad, hay un sólo partido político que es la «vanguardia organizada de la nación» y tiene encomendadas las tareas de «organiza[r] y orienta[r] los esfuerzos comunes hacia los altos fines de la construcción del socialismo y el avance hacia la sociedad comunista».
2.- Lo anterior significa que al menos hay una razón por la que calificar a Cuba de dictadura: la falta de pluralidad política más absoluta. No es que se haya ilegalizado a un partido que puede recurrir la decisión, e incluso ganarle el pleito al Gobierno, como hemos visto recientemente, y cuyos militantes pueden quemar autobuses alegremente por las calles e incluso matar guardias. No. Lo que se ha hecho es prohibir a todos los partidos políticos, de manera general, impedir sus actividades y autorizar sólo la actividad de uno de ellos, que casualmente es el comunista, que se constituye en «vanguardia organizada de la nación».
3.- Hasta aquí, Cuba es una dictadura como otra cualquiera, incluso con unos niveles de represión bastante menores que los conocidos en muchas otras dictaduras que ha habido en el continente americano. Pero hay otra cosa en el tan citado artículo de la Constitución Cubana que la convierte además en una dictadura de carácter totalitario: es incapaz de concebir la posibilidad de otro sistema que el comunismo. Las dictaduras de derechas suelen entenderse a sí mismas suspensiones provisonales de la legalidad democrática durante las cuales se desata una atroz represión, en ocasiones especialmente sangrienta y salvaje, como fue el caso de la de Chile, pero siempre asume que, una vez resuelto el problema planteado, se restaura la legalidad democrática.
La dictadura cubana, en cambio, no considera otra posibilidad que la sociedad comunista, sea eso lo que sea, que nadie lo sabe, y que la dirección de la nación hasta llegar a ese momento en que tiempo y espacio se funden en un estado catatónico de felicidad plena y obligatoria, corresponde al Partido Comunista. Eso se llama totalitarismo, y por más que formalmente haya procesos electorales en los cuales se elijan candidatos y cargos, no se pueden considerar como democráticamente válidos si esos candidatos no pueden rpesentar un programa que prevea una sociedad diferente a la comunista, que tiene entre sus fines la «vanguardia organizada de la nación».
3.-La existencia de la pena de muerte convierte además al régimen cubano en un régimen despreciable. Soy consciente de que se trata de un razonamiento muy subjetivo, pero considero me parece una verdad elemental que la democracia y la pena muerte, al margen de cualquier otra cosideración, son realidades incompativles, ya que la pena de muerte niega radicalmente algo esencial en cualquier procedimiento judicial democrático como son las garantías. Si no hay posibilidad de corregir el error e indemnizar quien lo ha sufrido -y no lo hay cuando el reo ha sido fusilado, electrocutado o inyectado con letal ponzoña- la prncipal garatía del proceso ha desaparecido. Sólo ya por esto, al margen de cualquier otra cosideración, Cuba, como el resto de los regímenes que mantienen la pena de muerte, es un régimen despreciable.
4.- Que Estados Unidos mantenga la pena de muerte, no convierte en democrática a Cuba; que el Colombia manden los caciques, no convierte en democrática a Cuba; que los etarras denuncien torturas cada vez que no consiguen asesinar a un guardia, no convierte en democrática a Cuba, y así sucesivamente.
Santiago Niño Becerra, nacido en Barcelona hace 57 años, es un hombre que habla claro. Catedrático de Estructura Económica, es profesor en la Facultad de Economía IQS de la Universitat Ramon Llull. Considera que la situación económica mundial va a ir "tendencialmente a peor" en los próximos tres años y que todas las medidas que se están aplicando no van a servir porque responden a un viejo manual que ha quedado obsoleto.
-¿Estamos ya en crisis?
-No, que va. Yo diría que estamos en "precrisis". La crisis empezará a mediados de 2010. Pero es que, además, lo que viene ahora y lo que vendrá no se parece en nada a lo que vivimos en 1993 o en el 2000. Esto es otra película, es una crisis sistémica. De parecerse a alguna cosa, se parecería al "crack del 29".
-¿Por qué es una crisis sistémica?
-Porque la manera como está funcionando el sistema se tiene que cambiar. En 1993 hubo un problema, se inyectó dinero en forma de crédito y se acabó. En 2000, lo mismo. Ahora no. Aplicamos un manual viejo que ya no funciona. Se han agotado las herramientas que se pusieron en marcha como el hiperconsumismo, el hipercrédito o la hiperdeuda y pasamos a otra película…
-¿Cuándo empezó esta "precrisis"?
-En septiembre de 2007 cuando se manifestó el problema de las subprime.
-¿Y hasta cuándo durará?
-Se alargará hasta junio o julio del año 2010. La tendencia dentro de este periodo será a peor. Esto no significa que un día la bolsa suba o que otro baje. En 2010 empezará la crisis de verdad. Caída "a plomo" hasta mediados de 2012. Habrá un hundimiento a nivel económico, y será a nivel mundial.
-¿Qué pasará a partir de 2010?
-Durante el periodo 2010-2012 el nivel de la caída será brutal, terrible. Habrá economías que sufrirán muchísimo, por ejemplo la española, la alemana, la estadounidense o la china. Habrá un periodo de estancamiento hasta 2015 y, a partir de ahí, comenzará un periodo de recuperación muy lento hasta 2018-2020. Estamos hablando de una duración de 10 años, similar a la "Gran Depresión" norteamericana de la década de 1930.
-¿El capitalismo ha llegado a su fin?
-El colapso del sistema capitalista aún no se ha producido. Los sistemas tienen una vida de 250 años. El capitalismo empezó entre 1815 y 1820 y terminará más o menos en 2070. Lo que ahora vivimos es una crisis de ajuste, como ocurrió en 1929. Las características del capitalismo no cambiarán pero el ajuste que se hará será muy importante.
-¿Cuáles son las posibilidades que tenemos para capear el temporal?
-Nada. Esto ha de pasar. Es inevitable.
-¿Pero los ciudadanos no tienen ninguna opción para intentar salir menos afectados?
-Yo siempre recomiendo que si alguien tiene deudas, que no se endeude más. Quien no tenga, que no se endeude y si una persona tiene deudas y dinero ahorrado, que lo dedique a reducir deuda. Otra cosa es que, antes de comprar nada, la gente se pregunte si realmente lo necesita. Que calculen muy bien cuales son las expectativas de sus ingresos y adapten el gasto. Lo que no sea necesario, no es importante.
-¿Habrá muchas empresas que puedan aguantar esta situación?
-No, habrá cierres en cascada. La evolución será cada vez a peor y, a partir de 2010, se acelerará.
-¿La culpa es de los bancos y las inmobiliarias?
-La culpa no es de una persona o de un grupo de personas. Las medidas que se han tomado han llevado al desastre. Pero si estas medidas no se hubieran tomado, no se hubiera crecido como se ha crecido. Y todos hemos estado muy contentos de crecer así.
-¿Habrá bancos que quebrarán?
-Sí, pero aunque un banco haga fallida no pasa nada. El problema es que, dentro de un escenario como el actual, que un banco caiga supone un torpedo a la confianza. El sistema que hemos montado no está atado con cables de titanio, está unido con algo tan intangible como es la confianza que, cuando se rompe, ya no se puede reparar.
-¿Es una buena decisión que los Gobiernos usen dinero público para salvar a las empresas?
-No servirá de nada. Se tiene que hacer porque el modelo dice que es lo que debe hacerse. Esto sirve para tapar un agujero, pero se abrirá otro. Estamos hablando de cifras tan brutales que es imposible tener dinero suficiente para tapar todos los agujeros.
-¿Cómo sabremos que estamos saliendo de la crisis?
-La recuperación se percibirá en el ambiente. El primer síntoma de la recuperación vendrá hacia 2012 porque no iremos a peor. El segundo signo será que algunas personas empezarán a hacer cosas.
-¿El resultado de esta crisis será la aparición de una nueva potencia económica?
-Yo opino que la figura del Estado irá a menos y que las grandes corporaciones tendrán más fuerza. Creo que General Electric es la primera corporación del futuro, es un caso a estudiar. En el futuro habrá más eficiencia, orden, aprovechamiento,…
-¿Grandes corporaciones como las de la película "Rollerball", que planteaba un futuro en el que las grandes corporaciones controlaban el mundo?
-Sí, eso mismo.
Todo lo que digo es con sinceridad, así que lo que sigue, también. Ya hemos hablado aquí de esto, pero volvamos: sobre el tema del diálogo social, tengo una duda: cuando se inició / convocó, ¿pensaban los protagonistas / participantes / convocantes que era posible llegar a un acuerdo que satisficiera a todas las partes, o se pusieron de acuerdo para montar un show que durase un par de meses, hasta, más o menos, las vacaciones, a fin de que la ciudadanía viera que algo se estaba haciendo para resolver no se sabe bien qué, aunque los protagonistas / participantes / convocantes tuviesen clarísimo que no iban a llegar a nada porque a nada es posible llegar?.
Si fue lo primero los protagonistas / participantes / convocantes del diálogo son unos benditos ilusos, y no lo digo con terceras, de verdad; si fue lo segundo mejor no digo lo que estoy pensando. Hay otra opción: que si llegaba a algún acuerdo habría foto, y, bueno, más adelante siempre podía ser modificado el acuerdo; por necesidad, naturalmente. Finalmente no se ha llegado a nada (aunque no estaría yo tan seguro de que al final no vaya a salir un conejo de alguna chistera), ¡porque no se podía llegar a nada!.
Vamos a ver, no se pueden, no-se-pueden, aunar tres posturas que son radicalmente dispares porque lo que pretenden son cosas, objetivos, diametralmente opuestos. (‘Tres, no dos’, dice el del fondo; no: tres: los sindicatos y el Gobierno no buscan lo mismo).
No se pueden aunar: a) el mantenimiento de los empleos de la población ya ocupada, b) el aumento de la demanda de trabajo, c) la reducción de costes laborales, d) el incremento de productividad, e) el aquilatamiento / reducción del gasto público, f) la disminución de la presión fiscal. Pretender eso, hubiera sido como pretender, en siglo XVII, que papistas y calvinistas se pusieran a tratar el futuro del Cristianismo. Hay cosas que son físicamente imposibles, y ese pretendido diálogo social lo es … sobre todo ahora.
Porque claro, si se hubiese planteado hace tres años cuando España y el planeta iban bien, a algo se hubiera llegado (hoy se hubiera roto eso a lo que se hubiera llegado, pero esa es otra historia), ¿por qué?, pues porque cuando las cosas van bien, todo son sonrisas y prisas para seguir haciendo negocios y ganando pasta, pero cuando las cosas van mal y peor pintan, los caparazones se endurecen y las cañas se tornan lanzas.
¿Quién lo tiene mejor en esta historia?, la patronal, naturalmente. Saben que viene una debacle, saben que va a sobrar más factor trabajo: a mansalva, evidentemente saben que entre sus huestes la mortalidad va ser elevadísima, pero cuando hablan no piensan en la clase de tropa, sino en quienes van a sobrevivir (solos o arrejuntados, tanto da). Saben que dentro de nada va a haber despido libre, y reducciones de impuestos directos, y bajadas de cotizaciones sociales, y todo lo que se les ocurra, lo saben porque va a llegar de forma natural: cuando el sistema comience a tambalearse y alguien grite ‘¡Sálvense quien pueda!’, se acabó. Insisto: tienen muy claro que muchos de los suyos no van a volver, pero son cosas que pasan, y, a la vez, saben que ellos siempre permanecerán.
¿Sabe todo eso el Gobierno?, pienso que también, pero el Gobierno tiene que dar una imagen muy concreta: ¡y la está dando!. (Y el principal partido de la oposición no sabe de requetearchidesobra)
¿Lo saben los sindicatos?, pienso que por descontado, pero juegan con algo a su favor: saben que quedan sindicatos para muchos años (que pinten mucho o poco será otra cosa), pero si han aceptado lo que llevan aceptando desde hace treinta años, ¿por qué no pueden aceptar, ahora o luego, un poquito más?; ¿qué Lassalle les podría recriminar muchas cosas desde su tumba?, puede, pero, ¿quien se acuerda hoy de ese alemán?.
Y yo, ¿saben lo que yo pienso?, pues que esté ‘diálogo’ se empezó conociendo su final, o intuyéndolo; puede haber sido una partida en que alguien ha estado jugando con dados cargados. ¿Qué se puede haber pretendido?, pues preparar a la opinión pública para el desastre de Otoño generando munición para una batalla que ya está decidida de antemano. Se ha estado vendiendo a esa opinión pública la idea de que con una reforma laboral que reduciría costes e ingresos se aumentaría el empleo; luego, la reforma -o lo que sea- se llevará a cabo, como última opción.
Datos, datos, pero los verdaderamente importantes no se manejan: la tasa de cobertura del desempleo: el número de ocupados por parado. A mediados de los 80, más de 3; a principios de los 90, más de 5; pero a mediados de esa década muy poco más de 3; más de 8 al inicio de los 2000; más de 12 en el 2007, 4 y medio en Junio del 2009. ¿Es necesario explicar esas cifras?, ¿el porqué de esas cifras?. ¿Es preciso recordar que España tiene una de las tasas de actividad más bajas de Europa?.
Y los jóvenes. Su desempleo está creciendo: el 38%, y crecerá más, mucho más. “No hay nada”, me decía hace unos días un recién licenciado. ¿Cuál está siendo su repuesta, la de esos jóvenes?: estudiar una segunda carrera: está de moda. Los de arriba se alegran de que esté aumentando la demanda de estudios universitarios, ¿se han parado a analizar la composición de esa demanda?, ¿cuánta de ella pertenece a jóvenes que estudian otra licenciatura o grado porque ‘no hay nada’?. Población inactiva: esos jóvenes no figurarán en las estadísticas de desempleo: están estudiando, mantenidos por sus padres, por su familia: seguirán así porque, ¿son completamente necesarios?. ¿Estamos viendo a la generación de los eternos estudiantes?.
Santiago Niño Becerra. Catedrático de Estructura Económica Facultad de Economía IQS. Universidad Ramon Llull.
Una vez al año, a veces dos, me veo con un grupo de ex alumnos, quedamos un día con mucha antelación a fin de cuadrar agendas y vamos a comer a un restaurante que está situado cerca de la Facultad. Fijos son cuatro, a veces no viene alguno de ellos y otras se añade otro. Hace unos días fue día de encuentro, y les voy a contar lo que se dijo, lo que dijeron, porque es muy significativo. Recuerden una edad: la de estos ex alumnos: 28 años. Se estarán preguntando por sus profesiones. Uno se dedica al textil (se ausentó de la comida porque había contraído matrimonio), otro en la alimentación, dos andan metidos en compañías que pueden ser encuadradas en el mundo financiero; y uno que se añadió en esta ocasión está dedicado a la industria, y otro que también se añadió en el subsector del gran consumo. El que se dedica al gran consumo no entiende como es posible que estando bajando los precios como están bajando en su parcela de productos, el consumo se esté derrumbando como se está derrumbando. El es responsable de ventas de un área interregional española, como él existen otros responsables en la compañía, pues bien, comentó que, permanentemente, él así como los otros responsable tienen convertido en su sombra a un controller financiero que va analizando con lupa cada una de las operaciones que cierra, obligando a modificar condiciones en caso de que no las encuentre convenientes. El mensaje es ahora: ‘cobrar antes que vender’.
La situación está superenrarecida: se ha encontrado en algún cliente con los productos que él suministra a precios más bajos de los que él pude vender, señal de que su compañía, debido a un problema o a una necesidad puntual, ha hecho de tripas corazón y ha reventado unos precios … no comunicándole nada, a él (ni a otros responsables) del hecho.
Calcula que ha tenido una caída de ventas del 25% (no es de los peores resultados) y, en su área, invasión a muerte de las marcas blancas. Su compañía ya está llevando a cabo el cobro por anticipado. Para los empleados de nivel, su caso, la reducción de los importes en los bonus por resultados ha sido elevada. Y la situación no la ve a mejor, al contrario. Cauto, muy cauto, y preocupado, muy preocupado. La anécdota que ya ha dejado de serlo: una gran superficie que redujo en una persona el equipo de reponedores de lineales para aumentar el personal de seguridad: los robos de comida, de bienes básicos, se están disparando.
Quien se ocupa en servicios, en distribución de un bien de primera necesidad, comentaba que los precios han llegado a lugares auténticamente imposibles: ‘no te vendo porque a este precio no te puedo vender’ ha llegado a decir. ¿En qué está ahora?, en mejorar la logística: contrata transportes para que muevan su producto y otro complementario. ¿Problemas con los cobros?, tremendos: en su mundo el problema no es vender, ¡que va!, el problema es cobrar.
Este ex alumno tiene otra actividad: la publicidad. Un apunte sobre el empleo: hace unos días insertó un anuncio demandando una persona con unas características formativas y profesionales muy concretas; en un día recibió 120 currículums.
Los dos que se mueven el entorno financiero lo hacen, no exclusivamente pero si destacablemente, en una variante que está creciendo a marchas forzadas: la de la limpieza: estos dos ex alumnos son limpiadores. Cuando se hallan en esta faceta, su tarea consiste en, tras ser requeridos para ello, meterse en una estructura y encontrar aquello que sobra y/o que puede ser hecho de otra manera más eficiente (y barata, claro). Lo que sobra, lo que no es necesario, es grasa que debe ser eliminada.
El que se mueve en el mundo de la industria, concretamente en reparaciones y mantenimientos, dijo que se había llegado a un punto en el que comunidades de vecinos con las que se habían firmado contratos de mantenimiento llamaban diciendo que tenían que reducir el importe del contrato aunque se diese un peor servicio. ¿Los cobros?, las empresas constructoras era normal que pagasen a 300 días.
Las ideas que subyacían en todos los comentarios, los temas sobre los que estuvimos dando vueltas, se los pueden imaginar. Los cobros. Entidades financieras ya han llegado a ‘reservar’ el importe de un pagaré en el momento que es emitido a fin de garantizar el descuento cuando es presentado, ¿la alternativa?, guardar el papel en un cajón hasta el vencimiento. También las ventas, las suyas, y las de amigos: un promotor inmobiliario de una región española que en un año y medio no ha vendido ni una sola vivienda; son de nivel medio alto, OK, y puede aguantar un poco más de tiempo, pero …
Yo iba añadiendo retazos, pero sobre todo hablaron ellos. Mi aportación principal, algo en lo que llevo pensando hace tiempo y que sus comentarios me confirmaron: no es una cuestión de precios, sino de renta y de exceso de capacidad. Pueden bajar los precios, pueden realizarse rebajas, descuentos, pero si no hay con qué pagar y la capacidad de producción es superior a la capacidad de consumo …
Concretaremos, pero ya quedamos en que teníamos que vernos en Diciembre. Yo, encantado.
(El diálogo social no ha avanzado: ¿puede que haya sido porque no hay nada sobre qué dialogar?: ¿son semejantes / coincidentes los intereses de quienes dialogan?, si no lo son, nada hay que ofrecer, en nada hay que ceder. Y en el fondo, da igual que acuerden algo: luego, cuando en Septiembre y Octubre las cosas empiecen a torcerse de verdad, se actúa de otra manera, y punto: se hace lo que haya que hacer, vistiendo al santo de lo que convenga, naturalmente, que el respeto a todo el mundo es muy importante. De momento han charlando porque es bueno que se publiquen fotos en las que esas personas charlan: han estado intentando llegar a un acuerdo que no ha sido posible porque no era posible, pero eso no se ha dicho).
(‘Pasarse de rosca’: podrían ponerse muchos ejemplos, ¿verdad?, por ejemplo a USA. Ondeando la bandera de la libertad de elección y ocultando el hecho de que es un meganegocio, USA ha sobrepasado hace décadas el límite de la ineficiencia: se gasta el 19% de su PIB en sanidad (el doble que la UE) y el 15% de su población no tiene seguro médico porque no puede pagarlo. Insisto: no es una cuestión de ética (o sí, pero ahora da igual) sino de eficiencia: con el latiguillo de que la persona es libre están tirando por la ventana un porrón de pasta; y lo peor: no sólo es su pasta y su ventana. Y lo más peor: hay gente que critica un posible cambio de situación. ¡Aberrante!).
Santiago Niño Becerra. Catedrático de Estructura Económica. Facultad de Economía IQS. Universidad Ramon Llull.
Si según Biderman -el mayor experto mundial en medir los flujos monetarios en los mercados- las mayores entradas de dinero en el mercado bursátil proceden de las mesas de trading de los propios bancos y si en los últimos días han sido los bancos con sus ampliaciones de capital los que más papel han soltado en mercado, seré muy malpensado pero se me ocurre una hipótesis:
•Yo soy un banco americano que recibo millones de dólares del programa de rescate de activos en problemas (TARP), con ese dinero compro renta variable… no las acciones de mi propio banco, por supuesto, las de otros o, aún más fácil, futuros… sobre todo del sectorial bancario y financiero.
•Mi fuerza es tanta -dado que todos los otros grandes bancos hacen lo mismo- que con esa inyección de liquidez provoco tal cierre de cortos en el mercado que la subida se va retroalimentando. Además, la subida bursátil mejora los índices que miden la confianza como el Consumer Confidence y eso anima aún más a las bolsas.
•Cuando considero que las alzas son suficientes, amplío capital y consigo financiarme a unos precios que sólo podían ser soñados a comienzos de marzo. Obtengo bastante más dinero que el que he recibido del TARP con lo que puedo devolver ese dinero y el anuncio de su devolución anima a más inversores a comprar mis acciones con lo que tanta ampliación de capital apenas tiene incidencia en el mercado (ayer mismo, el Tesoro autorizó a diez grandes bancos de EEUU a devolver 48.900 millones)
Es una teoría, en la que quizás ha habido cierta coordinación e incluso complicidad con las autoridades de los EUA (cambios contables, stress test etc.). Al fin y al cabo, el primer “brote verde” fue el rebote bursátil. Ahora se nos quiere vender como que la bolsa sube porque hemos pasado lo peor de la crisis pero quizás si repasamos los acontecimientos lo que ha mejorado ha sido la percepción de la crisis y ese cambio ha venido motivado por la actitud de la bolsa.
Las autoridades son las primeras felices del rebote bursátil, no sólo garantiza la viabilidad del sistema financiero, además provoca un aumento de la confianza y por lo tanto quizás del consumo.
Y también es muy positivo para la población. Como ha recordado el profesor Emilio Ontiveros “a diferencia de lo que ocurrió en el 29 los que han perdido sus ahorros en esta ocasión son más, porque en los años 30, y prácticamente hasta los 70, sólo el 5% de la población de las economías avanzadas tenían en su patrimonio acciones. Hoy ese porcentaje es del 48% (ya sea directamente o indirectamente a través de vehículos financieros como los fondos de inversión). La trascendencia que tiene es muy superior ahora que la de entonces”. Es decir, una mejora de la bolsa del 30% beneficia mucho a la mitad de la gente…
Siguiendo con esta hipótesis y dando por hecho que la mayor inversión que han hecho dichas mesas de trading de los bancos ha sido la compra de futuros, es fácil deducir que tras el vencimiento de junio toda esa fuerza compradora desaparecerá ya que dejarán que tales futuros liquiden sin venderlos y así no enseñar presión bajista a la actual tendencia alcista a corto. Y es más, si los propios bancos saben que toda la subida ha sido una maniobra artificial y ya han conseguido su objetivo, lo normal sería o bien que aprovecharan su información para apostar por el lado bajista o bien que respeten el hipotético acuerdo con el gobierno que les ha permitido ganar tanto dinero en 3 meses y simplemente, no hagan nada.
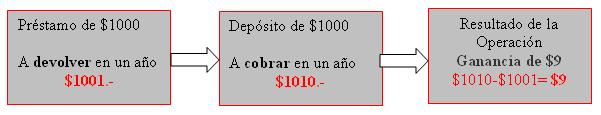 El “carry trade” es básicamente pedir prestado dinero en un país con bajos intereses e invertirlo en otro con intereses más altos.
El claro ejemplo de esto, son los préstamos tomados en Japón, que históricamente ha tenido intereses bajos entre 0.25% y 0.50 %, para luego invertirlos en países como Estados Unidos o en la Unión Europea donde los intereses van por encima del 1.5%.
Pongamos un ejemplo, tomamos prestados unos 1000 dólares (algo así como 99,397.87 yenes) a 0.1% anual y con esos mil dólares, compramos Títulos del Tesoro de USA a 1% anual y ya nos daremos cuenta de que se habrá ganado 9 dólares al año.
Esta ganancia de $9.- se obtiene por la diferencia existente entre el interés americano y el interés japonés.
Esquema arriba indicado.
Daros cuenta de que se ha cogido dinero prestado en Japón que no es tuyo y simplemente invirtiéndolo en un depósito has sacado dinero sin hacer nada.
De 0 dinero ahora tienes 9 dolares.
Las monedas que sufren el carry trade, como el Yen, pierden valor frente a las otras monedas del mundo. Esto es así porque al haber una fuerte venta, por ejemplo, de yenes se genera depreciación de dicha moneda, a su vez gana valor la moneda que se compra. Imaginémonos un bien del cual existe una cantidad limitada. Si muchas personas quieren ese bien, -el dólar- (incluso por encima de la cantidad existente), su precio va a aumentar ya que como no hay suficiente para todos, el deseo de obtenerla será mayor. Caso contrario para aquel bien poco deseado (en nuestro caso el yen).
Por suerte para la economía japonesa puede no afectarle tanto, ya que es un país exportador y no importador. De ser importador de productos no podría pagarlos ya que serían muy caros.
Pero ¿qué pasaría si el tipo de interés japonés subiera? Este procedimiento dejaría de ser rentable para los especuladores, con lo que habría menos liquidez en el mercado y la crisis podría agravarse.
A mi personalmente me parece comentable esta forma de ganar dinero. Asumes un riesgo que más o menos está controlado (se suele saber si el tipo de interés subirá o bajará) y a cambio gano dinero por no hacer nada.
Mientras el gran resto nos deslomamos y regalamos 40 horas a la semana como poco.
raducción del artículo“A short history of the gold cartel” publicado el 3 de mayo 2009 por James Turk , presidente de GoldMoney, donde se desvela la manipulación de la que es objeto la cotización del oro, por parte de los gobiernos y los bancos.
´Esta semana Bill Murphy y Chris Powell, cofundadores del Gold Anti Trust Action Committe (Comité Antimonopolio del Oro) (gata.org). estarán en Londres.
Su viaje forma parte del constante esfuerzo del GATA para dar a conocer la existencia de un cártel sobre el oro y las ocultas intervenciones en el mercado del mismo.
Bill y Chris se reunirán con los medios de comunicación británicos para explicar los estudios del GATA. Asimismísimo asistirán a una importante reunión de apoyo a su trabajo que servirá además para recaudar fondos. Este viaje es otro paso importante para el GATA en el intento de crear un mercado libre para el oro, sin intervenciones del gobierno.
Los gobiernos quieren un precio bajo para el oro para que las respectivas divisas presenten un aspecto favorable. El oro es reconocido en todo el mundo como el “canario en la mina de carbón” en lo que respecta a dinero. Un precio del oro al alza sugiere la incómoda verdad de que las divisas están siendo mal manejadas y que su poder adquisitivo está siendo inflado.
Esto lo confirma el ex presidente de la Reserva Federal , Paul Volcker., cuando en sus memorias menciona el incremento del precio del oro en los años inmediatamente posteriores al final del patrón oro-dólar en 1971, afirmando que: “no se llevó a cabo una acción coordinada en las ventas del oro para prevenir un fuerte incremento de su precio. Y esto fue un error”.
Efectivamente fue un error puesto que un precio cada vez mas alto del oro quebranta la fina vara sobre la que descansan todas las monedas fiduciarias: la confianza. Pero sólo es un error desde la perspectiva de un banquero central, que es completamente contraria a todo aquel que cree en el libre mercado.
El gobierno americano ha aprendido de la experiencia, haciendo caso del consejo de Volcker. Como el dólar es la moneda de reserva internacional, EEUU tiene mucho que perder si el mercado elige al oro en vez de a una moneda fiduciaria, erosionando el dominio absoluto de la economía mundial que proporciona el privilegio del monopolio para crear dinero.
El gobierno americano interviene en el mercado del oro para que el dólar pueda seguir siendo ser la moneda de reserva mundial, cuando su demanda ya no merece ese estimado status. El gobierno americano intenta suprimir el precio del oro, pero es una tarea imposible. A largo plazo el oro gana – su precio inevitablemente aumenta cuando el dinero fiduciario se devalúa, y esto es un hecho reconocido y comprendido por los políticos.
En consecuencia, reconociendo la inutilidad de suprimir el precio del oro, transigen dejando que suba, digamos un 15% anual. De hecho, comparándolo frente al dólar, el oro ha subido una media del 16,3% por año en los últimos 8 años. En términos bélicos, podríamos decir que el gobierno americano está organizando una retirada ordenada para la moneda fiduciaria en un intento de controlar el avance del oro.
Pero aunque se permita el aumento de su cotización, siempre es menos de lo que debería subir en un mercado libre, porque el poder adquisitivo del dólar continúa inflado y porque el oro esta muy devaluado, a pesar de sus apreciaciones anuales durante esta ultima década. El aumento del precio del oro empezó con el valor se encontraba en mínimos históricos en 1999, sin embargo su precio continua muy infravalorado.
Por ejemplo, hasta finales del siglo XIX, aproximadamente el 40% del suministro mundial de dinero consistía en oro. Y el 60% restante eran las respectivas divisas nacionales. En cuanto los gobiernos comenzaron a usurpar el privilegio de la emisión monetaria y disminuyeron intencionadamente el papel del oro, las monedas fiduciarias se expandieron a mediados del siglo XX hasta aproximadamente ocupar el 90% del total. Las políticas inflacionistas de los años 60, particularmente en EEUU, llegaron a erosionar el papel monetario del oro hasta reducirlo a un mero 2% en el momento en que los últimos remanentes del patrón oro fueron abandonados en el año 1971.
La importancia del oro volvió a surgir durante los años 70, que es precisamente lo que provocó el malestar de Volcker , lo que él llamaba los ‘errores de los políticos’. Durante los años 80, el porcentaje en valor del oro con respecto al conjunto del sistema monetario alcanzo casi un 10%. Finalmente, este ratio volvió a caer hasta llegar al 1% en 1999. Hoy en día se mantiene en un 2% aproximadamente.
De este análisis, resulta fácil concluir que las reservas de oro debería equivaler por lo menos a un 10% del suministro mundial de dinero. Y porque no se encuentra ni mucho menos en ese nivel, se puede afirmar que el oro esta infravalorado.
Con la actual devaluación del dólar que están llevando a cabo los políticos americanos, y no dejando subir el precio del oro, lo primero que ganan con sus intervenciones es evitar que se dispare su precio al alza, que es lo que haría en un mercado libre de intervenciones. La otra cosa que ganan es tiempo. Y este tiempo es el que les permite mantener a flote su esquema fiduciario de forma que pueden continuar beneficiándose de él, retrasando hasta algún futuro gobierno el inevitable colapso de este esquema.
¿Cómo controla el gobierno americano el precio del oro?
Han reclutado a Goldman Sachs, JP Morgan Chase y a Deutsche Bank para hacerlo, que son los encargados de realizar las operaciones en el mercado que permiten conseguir los fines del gobierno. Estos bancos son el cártel del oro. No creo que este cártel tenga más miembros, con la posible excepción de Citibank como último miembro incorporado.
Este cártel opera con el respaldo implícito del gobierno americano, que absorbe todas las pérdidas en las que pudiera incurrir con sus manipulaciones en el mercado, suministrando todo el metal físico necesario para ejecutar sus estrategias.
¿Cómo apareció el cártel?
Hacia 1990 se produjeron cambios bruscos en las políticas del gobierno. Fueron introducidas por el entonces presidente de la Reserva Federal Alan Greenspan, , para poder rescatar a unos bancos que, como sucede ahora, eran insolventes. A los contribuyentes se les iba a imponer una carga fiscal adicional de varios cientos de millones de dólares para inyectar a la colapsada industria de ahorros y préstamos. Pero como era del todo insostenible, a Greenspan se le ocurrió una alternativa.
El presidente de la Reserva Federal halló en el libre mercado la gallina de los huevos de oro, de bolsillos profundos y vio que el gobierno podía sacar de esos bolsillos cuanto quisiera gracias a sus vastos recursos financieros. Y mediante intervenciones programadas en los mercados, combinadas con una propaganda mediática adecuada. Resumiendo, era más fácil rescatar a los bancos insolventes extorsionando los mercados con malas artes que provocar una impopular subida de impuestos.
Los bancos generaron este beneficio gracias a que la Reserva Federal imponía una curva de tipos (yield curve) cada vez más pronunciada, manteniendo relativamente elevados los tipos de interés a largo plazo mientras que permanecían bajos a corto plazo. Así que para poder beneficiarse de este diferencial (spreads), los bancos terminaron apalancando sus operaciones pidiendo prestado a corto plazo con el objetivo de comprar papel a largo plazo. Esta incongruencia entre los activos y los pasivos pasó a conocerse como carry trade.
El yen japonés fue la moneda favorita para endeudarse. el Nikkei se desplomo en 1990 y el Banco de Japón se vio obligado a desarrollar una política de tipos de interés próximos al 0% para reanimar su economía. un banco americano pedía pedir prestado dinero en Japón a un interés del 0,2%, para comprar letras americanas a un 8% y embolsarse el margen, lo que dio lugar a inmensos beneficios y permitió reconstruir la base del capital de los bancos.
El oro también se convirtió en el vehículo favorito para pedir préstamos debido a sus bajos tipos de interés. El oro salía de los depósitos del banco central aunque se negaban a revelar cuánto era lo que se prestaba, tomando decisiones a puerta cerrada y originando opacidad en el mercado del oro.
La cantidad de oro que ha sido prestada según se desprende de informes fidedignos del GATA hasta la fecha, puede estar entre las 12.000 y las 15.000 toneladas, que representan aproximadamente la mitad de las reservas de oro en posesión de los bancos centrales de todo el mundo y entre 4 y 6 veces la producción anual mundial de 2.500 toneladas. Los bancos dirigieron claramente sus pasos hacia el carry trade del oro.
El carry trade fue un regalo de la Reserva Federal para los bancos. Y todo funcionaba de tal manera que, el yen y el oro no subieran con respecto al dólar, Pero al final tanto el oro como el yen comenzaron a fortalecerse. Ahora bien, si se permitía que subieran lo suficiente, terminarían provocando cuantiosas pérdidas en las posiciones de los carry trade de los bancos. Esto fue un gran problema, porque las pérdidas de los bancos podían llegar a ser enormes dada la envergadura que había alcanzado el carry trade.
El cartel del oro fue creado para poder controlar el precio del oro. Y todo fue bien al comienzo gracias a la ayuda que prestó en su momento el Banco de Inglaterra, cuando en 1999 vendió la mitad de sus reservas de oro. El oro alcanzó entonces sus mínimos históricos, tal como se ha comentado más arriba y esto a su vez creó sus propios problemas. El oro estaba tan barato que aparecieron inversores cazadores de gangas por todo el mundo al reconocer una maravillosa oportunidad para comprar y la demanda de oro comenzó a crecer. A medida que crecía la demanda apareció un nuevo problema no previsto y más difícil de resolver.
El oro prestado por los bancos centrales había sido fundido y convertido en monedas, pequeños lingotes o joyería de todo tipo que fueron adquiridas por una multitud de compradores individuales en todo el mundo. El oro estaba ahora en "manos fuertes”. Personas que sólo estarían dispuestas a desprenderse de el en el caso de que alcanzara un precio mucho mayor. Así que, ¿de dónde iba a salir el oro para pagar a los bancos centrales?
Mientras que el yen es una moneda fiduciaria que puede ser creada fácilmente por el Banco de Japón, el oro es un activo tangible. Así que ¿cómo iban a devolver los bancos todo el oro que habían pedido prestado sin provocar al mismo tiempo una subida del precio que empeorara las pérdidas y problemas que ya tenían.
Los bancos se encontraban en un serio apuro. Las políticas de la Reserva Federal estaban devaluando el dólar y el “canario en la mina de carbón” advertía de la pérdida del poder adquisitivo de la moneda americana. La política de Greenspan de intervención en los mercados y rescatar a los bancos dio un giro para adaptarse a cambiar.
El oro que había sido pedido prestado a los bancos centrales no iba a poder devolverse, porque recomparar ese oro en los mercados haría subir su precio. a comienzos de esta década, el cártel del oro podría haber dirigido una retirada organizada del gobierno, permitiendo así que su precio hubiera subido poco a poco, siempre con la esperanza de que la gente no se diera cuenta de ello. Pero precisamente por su función de “chivato”, la subida del precio del oro provoca un incremento de la demanda. Y aumentaría las pérdidas del cártel del oro.
Así que el objetivo es permitir un incremento del precio del oro de aproximadamente un 15% anual. Y permitiendo a los miembros del cártel intervenir con el respaldo implícito del gobierno y compensar así de alguna manera sus crecientes pérdidas al incrementarse las deudas contraídas.
Obsérvense las pérdidas acumuladas por los principales gesrores de los bancos de inversión con el trading de oro a lo largo de la última década, cientos de millones de dólares de perdidas para los clientes que son precisamente los mismos cientos de millones que ha ganado el cártel. Y todo para que el dólar parezca fuerte.
Veo que solo quedan, dos salidas, o el cártel del oro termina fracasando en algún momento o el gobierno americano habrá destruido lo que queda del libre mercado en EEUU. Espero que suceda lo primero, pero el cariz que están tomando los acontecimientos en Washington y las medidas de los políticos sugieren la segunda opción.´
James Turk es fundador y presidente de GoldMoney.com, editor de Freemarket Gold & Money Report, co-autor de "El colapso del dólar" www.dollarcollapse.com, y consultor del Gold AntiTrust Action Committee
Decía Freud que el apego del hombre al oro estaba profundamente arraigado en el subconsciente y habría conservado su prestigio incluso si hubiése sido tan común como el carbón. Lo cierto es que se ha intentado que así sea, ya que ha habido años en los que se ha sacado mucho de este precioso metal, por ejemplo en plena fiebre del Oro en California, en un año (1849) se extrajo allí tanto oro como el que se extrajo en todo el mundo en la década anterior. No obstante, el propio Keynes calculó en 1930 que un transalántico podría transportar todo el que había sido extraído, cernido o lavado en los siete mil años anteriores (a día de hoy, el transatlántico tampoco tendría que ser mucho más grande).
La semana pasada vimos en el blog el caso de los hermanos “Hunt” que se enriqucieron y después arruinaron mediante el mercado de la plata. Así que hoy nos toca preguntarnos ¿Podría ocurrir lo mismo con el valor refugio por excelencia, el oro?. Para ello consultamos a la Gata, a parte de ser la mujer del Gato se trata de la “Gold anti-trust Action Comitee” o lo que viene a ser lo mismo, una organización dedicada a luchar contra la manipulación de los precios del oro y otras materias primas. Veamos que nos cuentan en esta interesante entrevista. Ya que si pueden hacer esto c0n el oro ¿qué no se podrá hacer con otros activos?
Crigger: El GATA afirma que durante más de una década el precio del oro se ha mantenido bajo artificialmente. ¿Quién está detrás de esta manipulación, y por qué?
Murphy (El jefe de GATA): Es lo que llamamos “El Cártel del Oro“: el Gobierno de Estados Unidos es el principal culpable, con “mercenarios” como Goldman Sachs y J.P. Morgan Chase, y otros bancos centrales, como el Banco de Inglaterra. Lleva existiendo mucho tiempo.
Básicamente, todo empezó con [el ex-Secretario de Hacienda durante el Gobierno de Clinton] Robert Rubin, cuando era el encargado de Goldman Sachs en Londres. Tomaba prestado oro de los bancos centrales a un interés del 1%, y luego lo vendía. Cogió esta idea y la convirtió en el núcleo de su “Política de Dólar Fuerte” [ya dentro de la Secretaría de Hacienda estadounidense].
Después llegó Lawrence Summers, quien le sucedió como Secretario de Hacienda. En una ocasión articuló la relación entre el oro y los tipos de interés en su artículo “La Paradoja de Gibson y el Patrón Oro“. Dijo: mantén bajo el precio del oro y mantendrás bajos los tipos de interés.
Ahora, el gobierno de Estados Unidos está muy preocupado por los tipos de interés del mercado de valores, el dólar, y todo eso. El principal modo de controlar todo eso es mantener bajo el precio deloro. Así que toman prestado el oro de los bancos centrales y subrepticiamente lo introducen en el mercado, mediante varios leasings y operaciones de intercambio. Así es como el precio del oro no ha subido de 2.000 dólares, y ni siquiera ha llegado.
¿Y por qué se han involucrado los bancos?
Murphy: Bueno, existe una relación muy cercana entre Goldman Sachs y la Secretaría de Hacienda estadounidense. La mitad del personal de la Secretaría es gente de Goldman Sachs. Y la Reserva Federal… J. P. Morgan es el banco de la Reserva Federal. Han colaborado muy estrechamente, compartiendo información y ayudándose en el comercio.
Si puedes tomar prestado oro, es como tener dinero gratis cuando lo liberas en el mercado, siempre que el precio se mantenga o no suba demasiado. Así que los bancos han hecho dinero comerciando en este mercado contra los especuladores, con ayuda del gobierno y durante más de una década. Y han ganado mucho dinero de esta forma.
Pero ahora no tienen suficiente oro de los bancos centrales para cumplir con la gran demanda que está apareciendo en todo el mundo. Dicen los informes que los bancos centrales tienen 30.000 toneladas de oro en sus cámaras acorazadas. Tres de nuestros asesores han demostrado, mediantes distintas metodologías, que tienen algo menos de 15.000 toneladas, que es menos de la mitad de lo que dicen que tienen. La diferencia resultante es el oro que se ha estado usando en la última década en el programa de supresión del precio del oro.
Así que se ha convertido en un asunto muy peligroso.
Crigger: ¿Y cómo es eso?
Piénsalo de forma sencilla: si el oro se disparara hasta los 250$ en las próximas semanas, ¿de qué hablaría todo el mundo? Hablarían de que hay demasiada inflación, de que el dólar se está hundiendo… incluso hablarían de una crisis. Todo ello sería negativo para los políticos en el poder, los bancos y Wall Street. El oro es el barómetro de la salud del mercado financiero estadounidense, y esa es la razón por lo que intentan controlarlo.
¿Podrías explicarme cómo puede funcionar dicha manipulación de los precios? Dijiste que los bancos liberaban el oro “subrepticiamente” (a escondidas). ¿Cómo lo consiguen sin llamar la atención?
Murphy: Básicamente, lo que ocurre es que J.P. Morgan va al banco central y toma prestado oro a un interés de, por ejemplo, el 1%. Luego cogen el oro físico y lo sueltan en el mercado, por lo que se añade a la oferta. Dicha oferta ayuda a satisfacer la demanda; sin esa oferta, la demanda superaría el escaso material que sale de las minas y la oferta que quedaba.
El oro ha subido durante nueve años seguidos. Este año sigue subiendo. Ahora se encuentran en lo que llamamos una “retirada gestionada”, porque sólo pueden detener la conmoción hasta cierto punto, y la están intentando gestionar. No quieren que se les vaya de las manos. Pero llegará, y es tan fuerte que van a tener graves problemas.
¿Es necesariamente un indicativo de manipulación el hecho de que dos o tres bancos tengan la mayoría de estas posiciones cortas?
Murphy: Dijeron a Nelson Bunker Hunt que no iban a permitir su posición larga concentrada, y le denunciaron (esto es justo lo que vimos la semana pasada en este blog). Pues bien, ¿por qué permiten que J.P. Morgan haga lo mismo en el lado corto?
Dijeron que Bunker Hunt manipuló el mercado de la plata. Nosotros decimos que J.P. Morgan es parte de la manipulación de los mercados del oro y de la plata.
Esto se ha venido desarrollando desde Robert Rubin a Lawrence Summers, desde el Gobierno Clinton al de Bush, y ahora con Obama -quien, por cierto ha continuado con las mismas políticas. Cuando Geithner, como Secretario de Hacienda, era el presidente de la Fed [Banco de la Reserva Federal de Nueva York], llevó a cabo la manipulación del mercado del oro. El hombre que le ayudó a originarlo, Lawrence Summers, es ahora la cabeza económica del presidente Obama. Está muy arraigado. La diferencia es que ahora se les está acabando el oro de los bancos centrales para poder continuar.
¿Cómo lo sabes?
Murphy: En la Cumbre del Oro Africano de GATA en mayo de 2001, Frank Veneroso, un asesor nuestro, expuso una brillante presentación en la que explicaba que el oro se acabaría en 7 a 10 años, basándose en su trabajo. Bueno, pues estamos más o menos ahí.
Además, los bancos centrales europeos pueden vender 9,7 toneladas de oro a la semana según el Acuerdo de Washington. Pero sus ventas no llegan a 1 tonelada.
Así que creemos que la demanda es 1.000 o 1.200 veces mayor que la oferta que queda y lo de las minas. El déficit iba a suplirse mediante la venta subrepticia del Cártel del Oro del oro de los bancos centrales. Pero ahora en vez de recibir 500 toneladas de los bancos centrales europeos como ayuda, sus reservas se están agotando. Ya no quieren seguir vendiendo.
Asumiendo que el precio del oro se ha mantenido bajo de forma artificial, ¿cuánto se ha alterado su precio en total? Antes has mencionado 2.000 dólares, ¿de dónde ha salido esa cifra?
Murphy: Es una cifra muy usada, incluso en el habla generalizada. Si el precio hubiera seguido el ritmo de la inflación estadounidense, estaría alrededor de los 2.300 dólares por onza, o sea entre 2.000 y 2.400 la onza.
Durante la Conferencia Gold Rush 21 [en 2005], el precio estaba en 436$, y yo dije que se necesitaría llegar de 3.000 a 5.000 dólares por onza para limpiar el mercado. Y creo que ese es el precio que veremos en los próximos años. Una vez que pase los 1.000$, el oro va a despegar de manera increíble.
Ciertamente, muchas de estas cosas parecen extrañas. Pero sólo porque algo parezca sospechoso no significa que se demuestre que existe una manipulación.
Murphy: Bueno, esto es como un jurado asistiendo a un juicio por asesinato. Mientras estás ahí sentado, podría sacarte 250 cosas que encajarían. Al final del juicio, podrías decir algo de que es circunstancial demostrar que es culpable más allá de una duda razonable. Pero es mucho más que eso.
Ya han dicho que iban a hacerlo [a manipular]. Esta es una cita textual del Banco de Pagos Internacionales: “Hay cinco objetivos principales para la cooperación de los bancos centrales, y uno de ellos es la provisión de créditos internacionales y esfuerzos conjuntos para influir en los precios de los activos (especialmente del oro y de las divisas) en aquellas circunstancias en las que fuera necesario.”
O por ejemplo, el Banco de la Reserva de Australia dijo: “las reservas de divisas y oro se mantienen principalmente para apoyar la intervención en el mercado de divisas”. Está todo registrado. Ni siquiera sé por qué hay un debate sobre el tema.
872 – ‘“(El turismo ‘debe ser un sector clave’) de cambio y posicionamiento en el nuevo modelo productivo” que quiere impulsar el ejecutivo’. (El País Negocios 28.06.2009, Pág. 7). Lo dijo el Ministro de Industria, el Señor Miguel Sebastián, en el Senado del reino el pasado mes de Junio. Mi reflexión: si eso debe ser parte de la base del ‘nuevo modelo productivo’ lo tenemos clarísimo.
Vamos al final: hacer turismo, ¿es necesario?; ojo, no digo que no sea bueno, ni que no sea deseable, pregunto si, en una fase de escasez, de privaciones, de disponibilidad decreciente de recursos, de crédito a la baja, ir desde Liverpool a Lloret de Mar a tomar el sol es necesario, si es lo mejor que puede hacerse con los recursos de que se dispone. Si no lo es, no será importante, y ese ‘nuevo modelo productivo’ español lo tendrá claro.
La realidad: prácticamente nadie hacía turismo en el siglo XVIII cuando la miseria era la norma. El turismo que conocemos nació cuando la renta empezó a crecer, y se disparó cuando lo hizo el crédito. En estos pasados 50 años, de una forma cierta, o virtual, se han producido excedentes de recursos (pagados, o no) y han sido aplicados, en gran medida ‘a hacer turismo’. Ahora estos excedentes se han demostrado irreales o, pura y simplemente, se han agotado, y el turismo está dejando de ser importante, por lo que está dejando de ser necesario. Punto. Pienso que creer otra cosa, desear otra cosa, decir otra cosa simplemente significa engañarse.
España fue convertida en destino de un tipo determinado de turismo y ello ha estado contribuyendo a generar el 11% del PIB español y en algunas regiones un porcentaje mucho más elevado. Pero eso acabó: fue. Mi opinión: se debería empezar a pasar la página de España como destinataria de turismo masivo (también abandonando el concepto de ‘turismo masivo’, pero eso es otra historia) e ir pensando en otras fuentes para generar un PIB que, por el lado del turismo, no va a volver.
873 – ¿Se han dado cuenta?. Se habla de ‘estímulo’: se inyecta pasta, se avalan cosas de valor real cuestionable, se endeudan los Estados; la idea es ‘continuar funcionando como se funcionaba’. La interpretación que se está dando a la situación es verdaderamente simple: el sistema se ha encontrado con un bache que ha hecho que el modelo productivo-consuntivo diera un traspiés y se torciera un tobillo lo que la ha producido un esguince; los estímulos, soportes y avales serían los vendajes compresivos y los anti inflamatorios para, dentro de cuatros días, volver a seguir trotando por las praderas del crecimiento.
La idea que se quiere transmitir es la de que ‘nada importante ha sucedido’, y no es cierto. La hiperdeuda ya acumulada, la nueva que se está formando, la escasez de recursos que en cuanto empiece la recuperación se pondrá de manifiesto, la necesidad decreciente de factor trabajo, el sistema financiero apoyado en unos activos cuyo valor real nadie conoce, todo esto está indicando que no nos hallamos ante un esguince del sistema sino ante un auténtico cáncer.
Estimular para seguir igual: hiperconsumiendo, cuando la única vía es administrar unos recursos escasos en una atmósfera de reducción y de productividad al alza. Curioso.
874 – Como en un combate de boxeo: Diálogo Social vs Conflictividad Laboral. ¿Qué es mejor, un mal acuerdo o ningún acuerdo?, ¿qué es menos malo?. Se han cerrado acuerdos, se están llegando pactos que van a saltar hechos añicos en Otoño, a partir de Septiembre: otro Septiembre: hablaremos de eso. La gente lleva tiempo tragando mucha quina, y la expectativas son malas, y las actualitivas: lo de ahora mismo. Pregunta. Se vendieron un porrón de X-5, de X-3, de Cayennes, de Tuaregs, y se ven muy pocos, ¿dónde están?; empiezan a correr leyendas inquietantes. Esas/os propietarias/os se ven afectadas/os por el diálogo social, ¿creen que se sentirán satisfechos con los resultados que se alcancen?.
875 – En la UIMP dos superpesos pesados de la política española se explayaron en un seminario de extraño título: “Lo peor no es inevitable. Literatura, economía y política de la gran crisis”. Partiendo de que en una democracia todo el mundo debe poder decir lo que crea oportuno, pienso que lo que dicen los políticos -todos- en relación a temas técnicos debe ser cogido con pinzas. Hablan para gente que ha de votar-les a ellos, a sus partidos: cuando hablan están vendiendo.
Me choca el título del seminario: “Lo peor no es inevitable”, ¿es que alguien sabe qué va a ser lo peor?. Más. Lo peor, lo que esto sea, no es inevitable, vale, pero, ¿qué cosas son inevitables?; en 1929, ¿qué se pensaba que era inevitable?; hoy, ¿qué estamos dispuestos a admitir como inevitable?. Partiendo de la base de que una crisis sistémica es inevitable, ¿qué puede evitarse?.
875 bis – Cenas, reuniones, encuentros, conversaciones. Aunque no arreglaría lo que es necesario arreglar: el aumento de la población ocupada, es preciso un ‘pacto social’ para vender la moto a la opinión pública y para que las empresas puedan bajar sus costes (algunas empresas, algunos costes: los más fáciles de bajar); el problema es que no hay pasta para cerrar el acuerdo. Me repito: que acepten la rebaja del 5%, que fijen la percepción ilimitada del subsidio (que le pongan el nombre que quieran) de 420 € (con tendencia hacia los 600), y que le pongan hilo a la aguja fiscal.
875 tris – CIT Group Inc: no ha quebrado: no tocaba. Una cifra: sus deudas representan el 54% de sus activos, unos activos valorados …, ¿qué significa el valor de unos activos que nadie quiere comprar al precio al que figuran valorados?. Misterios misteriosos.
Santiago Niño Becerra. Catedrático de Estructura Económica. Facultad de Economía IQS. Universidad Ramon Llull.
Eran poco más de las 19,00 horas del 22 de julio de 1969. Hoy se cumplen 40 años. Estados Unidos aún celebraba su alunizaje y aquella tarde, a 34 grados, el dictador Francisco Franco, de blanco y veraniego uniforme militar, llegaba a la Carrera de San Jerónimo. Estaba dispuesto a escenificar la respuesta de las Cortes al ¿y después de Franco qué?, una pregunta que durante una década atormentó a un régimen personalista y genocida.
La Ley de Sucesión a la Jefatura de Estado iba a dar solución en la persona de Juan Carlos de Borbón, nombrado Príncipe de España, al complejo proceso de designación del sucesor por el propio dictador. Franco pretendía perpetuar su régimen cuando no estuviera. La dictadura no sobrevivió a los setenta, pero el elegido se aseguró para él y los suyos una Corona que aún hoy ostenta.
A la mañana siguiente de aprobarse la ley, Juan Carlos aceptaría el encargo y, "recibiendo de Su Excelencia", dijo "la legitimidad política surgida del 18 de julio", juró el cargo de sucesor y los principios del Movimiento. Cuarenta años después hay quien ve en todo aquello una jugada maestra del actual jefe del Estado para atar en corto a los sectores del régimen refractarios al proceso democratizador que, de forma imparable, se abrió tras la muerte de Franco. Pero también están los que sostienen que fue la consolidación de una secuela del franquismo que, años más tarde, se blindó con una Constitución cuya reforma en lo referente al modelo de Estado sólo es comparable a un cofre de siete llaves.
Sea como sea, Juan Carlos I consiguió que los Borbones volvieran al trono pese a que ello le costó una trifulca familiar con su padre, Juan de Borbón, legítimo sucesor de Alfonso XIII (depuesto en 1931), a quien Franco vetaba. De Juan Carlos sí pensó el dictador, y así lo afirmó en las Cortes aquel día, que había dado "claras muestras de lealtad a los principios e instituciones del Régimen".
Los historiadores consultados por Público coinciden en que su nombramiento tuvo que ver con las presiones de capitostes del régimen como el entonces presidente del Gobierno, Luis Carrero Blanco, o Laureano López Rodó. "Querían garantizar el franquismo sin Franco y estaban convencidos de que un príncipe que jurase fidelidad a los principios y leyes del Movimiento y traicionara a su padre sería fácil de pilotar", asegura Joan B. Culla, profesor de Historia de la Universidad Autónoma de Barcelona.
Enrique Moradiellos, catedrático de Historia Contemporánea de la Universidad de Extremadura, constata la voluntad de "institucionalizar" el régimen. Y Julián Casanova, catedrático en la Universidad de Zaragoza, exhibe documentación donde, ya entonces, Carrero se refería a la "monarquía del Movimento Nacional".
El contexto no era baladí y era necesario transmitir imagen de renovación. Era el año del escándalo Matesa, seguía el enfrentamiento búnker-reformistas y la sociedad española hacía su particular transición social y cultural. Tendrían que pasar unos años para que la política diera respuesta a la realidad de la calle.
Sin muestras de apertura
Casanova señala que es difícil juzgar al príncipe de entonces con el prisma actual. "No hay duda de que el de ahora se parece más al de la Transición que al de hace 40 años. Entonces no se le veían atisbos de apertura", señala. De hecho, recuerda el catedrático, después de 1969 pasaron cosas graves, con penas de muerte que horrizaron al mundo, y el ahora rey calló.
En este aspecto ahonda más Iñaki Errazkin, periodista autor de Hasta la coronilla. Autopsia de los Borbones. "Fue nombrado sucesor del dictador y, antes de aprobar la Constitución, ejerció formalmente como tal. Franco delegó en él en dos ocasiones por salud, se puede hablar de él como dictador suplente", apunta. Le apoya el catedrático de la Pompeu Fabra Vicenç Navarro. Para él, Juan Carlos I nunca nombró gobiernos con prioridad democrática y estableció "la continuidad entre aquel régimen y el sistema actual". Fueron las demostraciones de fuerza en la calle y la tensión social y política "las que le obligaron a abrirse".
Hay acuerdo en que la legitimidad democrática no llegó, en todo caso, hasta la Constitución de 1978 que redactaron las Cortes tras las primeras elecciones democráticas. Moradiellos rechaza "prejuzgar" a una democracia y a una monarquía por cómo se instaura. En esta línea, sostiene que la democracia española es más garantista que la portuguesa, "que llegó tras una revolución y no tras una transición".
La Constitución, todo o nada
Al igual que Vicenç Navarro, discrepa Iñaki Errazkin. Apunta que la Constitución fue un trágala para salvar la monarquía. "Fue según él una operación de blanqueo e hipnotismo ejemplar: o te comes la manzana con gusano o no hay manzana". La Transición, compleja y cargada de renuncias, llevó al rey a ganarse "otras fuentes de legitimidad", admiten historiadores como Moradiellos. El momento clave fue el 23-F. Según Culla, pasó de ser "el rey de Franco al salvador de la democracia". Errazkin los enmienda: "En el 23-F se trataba de consolidar al rey ya fuera con el golpe o con su fracaso. Y se consiguió".
En todo caso, como zanja el catedrático de Derecho Constitucional Francisco Balaguer, en la Transición pocos pudieron "debatir entre monarquía o república; el tema era democracia o dictadura". Ganó lo primero. Pero con corona incorpodada.
Por experiencia histórica sabemos bien lo que cuesta echar a un rey. En España lo hemos intentado ya varias veces, pero reaparecen en cuanto bajas la guardia. La última vez que lo conseguimos fue en 1931, con Alfonso XIII, y aquí seguimos, con su nieto ejerciendo, y el bisnieto calentando en la banda.
Cualquiera pensaría que a estas alturas la monarquía es ya un producto viejo, pasado de moda. Pero lo cierto es que sigue contando con una cuota de mercado importante, y son muchos todavía los consumidores que valoran bien el producto. Juancarlistas los llaman. La clave del éxito está en la fuerte inversión publicitaria, claro, pero también en el blindaje mediático que lo protege. Lo que ya no está tan claro es que cuando llegue al mercado la última actualización del producto, Felipe 6.0, los usuarios mantengan el entusiasmo. Tal vez por eso sigue activa la vieja versión, pese a que ya empieza a tener fallos; porque no confían en las prestaciones del relevo.
Así que los republicanos podemos esperar sentados a que los consumidores se cansen y la empresa quiebre. O podemos pensar en otras vías. A mí se me ocurre una posibilidad, muy adecuada a estos tiempos: despidamos al rey. Echemos al rey por la vía laboral, mediante un despido en toda regla, con su preaviso, su finiquito y adiós muy buenas. Ya sé que parece poco serio derrocar un rey en la magistratura de trabajo, pero déjenme fantasear un poco.
¿No llevamos años escuchando que es un gran profesional, que está al servicio de los españoles? Pues muy bien: ya que no parece dispuesto a jubilarse ni dimitir, llamémosle hoy mismo al despacho y comuniquémosle el despido. Gracias por los servicios prestados, ha sido un placer, recoja sus cosas y adiós.
De entrada, echemos un vistazo a su vida laboral para estudiar el caso. En su expediente dice que fue contratado para el puesto un 22 de julio de 1969, aunque ya llevaba 20 años en período de formación. Pasó seis años de becario a la sombra de Franco, al que sustituyó un par de veces cuando enfermó. Por fin, tomó posesión del puesto un 22 de noviembre de hace treinta y cuatro años. Y en 1978 se le renovó en el cargo, se le hizo indefinido, y así hoy.
Con esta trayectoria, hay varias posibilidades para despedirlo. Podemos declarar el contrato en fraude de ley. Sobran los motivos para ello: no se ajusta a la legislación laboral vigente (que no contempla puestos de trabajo hereditarios) y, en caso de que lo sometamos a la ley monárquica, también hubo fraude, pues se saltó la sucesión natural,ya que le tocaba heredar a su padre.
Lo ideal sería que dejase la empresa de manera amistosa, por finalización de contrato o por realización de obra o servicio, pero ya vimos que tiene contrato indefinido. De manera que habrá que intentar un despido procedente, o de lo contrario nos saldrá por un pico. Hagan cuentas: una indemnización de 45 días por año trabajado, con cuarenta años de servicio son 1.800 días, es decir, cinco años de sueldo. Si pensamos que cada año recibe nueve millones de euros, la broma nos saldría muy cara. Y además, si declaran el despido improcedente tendremos que readmitirlo.
Más barato nos saldría un despido disciplinario, que de paso nos resarciría por tantos siglos de monarquía. Basta algún motivo de incumplimiento de contrato, como por ejemplo abuso de confianza. Para ello tendríamos que conocer cuánto hay de cierto en todos esos rumores que desde hace años adornan al rey, sobre sus negocios y amistades peligrosas, imposibles de comprobar por el blindaje informativo.
Si conseguimos despedir al rey, todavía nos quedará la extensa familia real. Para ella haría falta un ERE, un despido colectivo que incluya el cierre del negocio, o el traslado de la producción a otro país donde quieran contratarlos quizá alguna de esas petromonarquías con las que tienen buena relación.
En cuanto a los monárquicos, haría falta un plan de reconversión para recolocarlos. Es esperable que la mayoría de juancarlistas se recicle sin protestar cuando falte, pero siempre quedarán unos cuantos yonquis que necesitarán ayuda para superar el mono.